Lương 20 Triệu Ở Hà Nội: Quản Lý Chi Tiêu Thế Nào Để Vẫn Đi Du Lịch 2 Lần/Năm?
Cách phân bổ lương 20 triệu tại Hà Nội để chi trả đủ sinh hoạt, tích lũy đầu tư và vẫn có quỹ du lịch 2 lần/năm theo công thức hũ tài chính thông minh.
- ✓ Nhu cầu thiết yếu (50% = 10 triệu): Tiền thuê nhà 4-5 triệu, ăn uống 3-4 triệu, đi lại và hóa đơn 1.5-2 triệu.
- ✓ Mong muốn cá nhân & Quỹ du lịch (30% = 6 triệu): 4.5 triệu chi tiêu giải trí, bạn bè hàng tháng + 1.5 triệu trích thẳng vào 'Quỹ du lịch' (Sinking Fund).
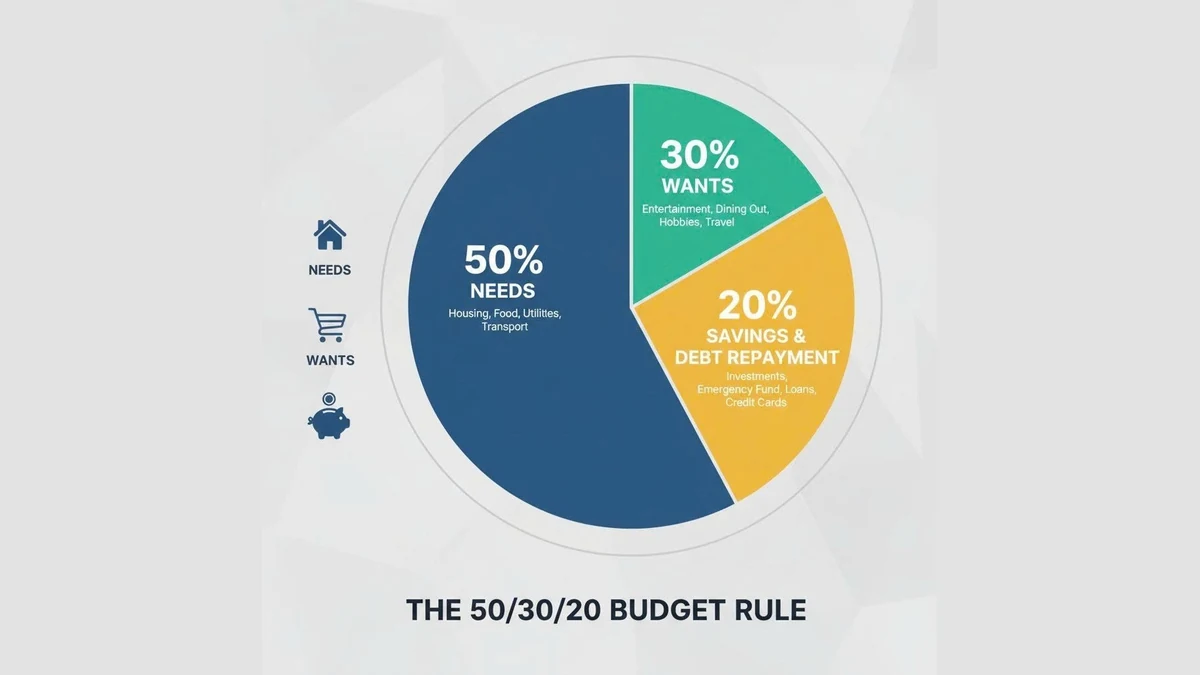
“Với mức lương 20 triệu đồng tại Hà Nội, bạn hoàn toàn có thể đi du lịch 2 lần/năm nếu áp dụng công thức 50/30/20 biến thể: Dành 10 triệu (50%) cho chi phí thiết yếu, trích ngay 1.5 - 2 triệu (8-10%) vào Quỹ Sinking Fund du lịch, và giữ kỷ luật đầu tư 4 triệu (20%) trước khi chi tiêu cho nhu cầu cá nhân.”
Bạn kiếm được 20 triệu đồng mỗi tháng nhưng cuối tháng vẫn phải tự hỏi: Tiền của mình đã đi đâu hết rồi?
Tiền thuê nhà, ăn uống, đi lại, mua sắm, những cuộc hẹn cuối tuần và các khoản chi bất ngờ cứ lần lượt xuất hiện. Đến khi nhận ra mình chưa tiết kiệm được bao nhiêu, tháng mới lại bắt đầu và vòng lặp cũ tiếp diễn.
Một cách đơn giản để thay đổi điều đó là áp dụng quy tắc quản lý tài chính 50/30/20: dành 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm hoặc các mục tiêu tài chính.
Với mức lương 20 triệu đồng/tháng, nếu biết phân bổ hợp lý, bạn có thể vừa trang trải cuộc sống, vừa tích lũy cho tương lai, đồng thời chủ động chuẩn bị ngân sách cho những chuyến đi mình mong muốn.
1. Quy tắc 50/30/20 là gì?
Quy tắc 50/30/20 là phương pháp phân chia thu nhập sau thuế thành ba phần theo tỷ lệ:
- * 50% cho nhu cầu thiết yếu: Những khoản chi cần thiết để duy trì cuộc sống.
- * 30% cho mong muốn cá nhân: Những khoản chi giúp nâng cao trải nghiệm và chất lượng cuộc sống.
- * 20% cho tiết kiệm và trả nợ: Phần tiền dành cho các mục tiêu tài chính trong tương lai.
Điểm quan trọng của phương pháp này là giúp bạn xác định trước tiền sẽ được sử dụng vào đâu, thay vì chi tiêu theo cảm xúc rồi mới tìm cách tiết kiệm số tiền còn lại.
2. Cách phân chia các nhóm ngân sách chi tiêu
50% Thu nhập: Nhu cầu thiết yếu (Needs)
Đây là nhóm chi phí bạn cần ưu tiên để duy trì cuộc sống và thực hiện các trách nhiệm tài chính cơ bản.
Các khoản chi thường gặp gồm:
- Tiền thuê nhà, điện, nước và internet cần thiết.
- Tiền ăn uống, thực phẩm và sinh hoạt hằng ngày.
- Chi phí đi lại, xăng xe hoặc phương tiện công cộng.
- Chi phí y tế cơ bản và bảo hiểm cần thiết.
- Các khoản thanh toán tối thiểu cho những khoản nợ hiện có.
Ví dụ, nếu thu nhập sau thuế của bạn là 20 triệu đồng mỗi tháng, ngân sách cho nhu cầu thiết yếu theo tỷ lệ 50% sẽ là 10 triệu đồng.
Tuy nhiên, đây là mức phân bổ tham khảo, không phải giới hạn bắt buộc. Nếu bạn sống tại thành phố lớn, phải thuê nhà hoặc đang chu cấp cho gia đình, chi phí thiết yếu có thể vượt quá 50%. Khi đó, bạn nên điều chỉnh tỷ lệ theo hoàn cảnh thực tế thay vì cố ép bản thân vào một khuôn mẫu không phù hợp.
30% Thu nhập: Mong muốn cá nhân & Trải nghiệm (Wants)
Đây là khoản tiền dành cho những trải nghiệm giúp cuộc sống thoải mái và thú vị hơn, nhưng không nhất thiết phải chi để đáp ứng nhu cầu cơ bản.
Ví dụ:
- Đi cà phê, ăn uống cùng bạn bè.
- Mua quần áo, mỹ phẩm hoặc đồ công nghệ theo sở thích.
- Du lịch, giải trí và tham gia các hoạt động cá nhân.
- Đăng ký dịch vụ xem phim, nghe nhạc hoặc các tiện ích không thiết yếu.
Điều đáng lưu ý là quản lý tài chính không đồng nghĩa với việc cắt bỏ mọi niềm vui. Nếu bạn tiết kiệm bằng cách tự cấm mình chi tiêu cho tất cả những điều yêu thích, kế hoạch đó có thể khó duy trì lâu dài.
Thay vào đó, hãy xác định một giới hạn hợp lý cho các khoản chi tùy chọn. Bạn vẫn có thể tận hưởng cuộc sống hiện tại mà không phải đánh đổi toàn bộ khả năng tích lũy trong tương lai.
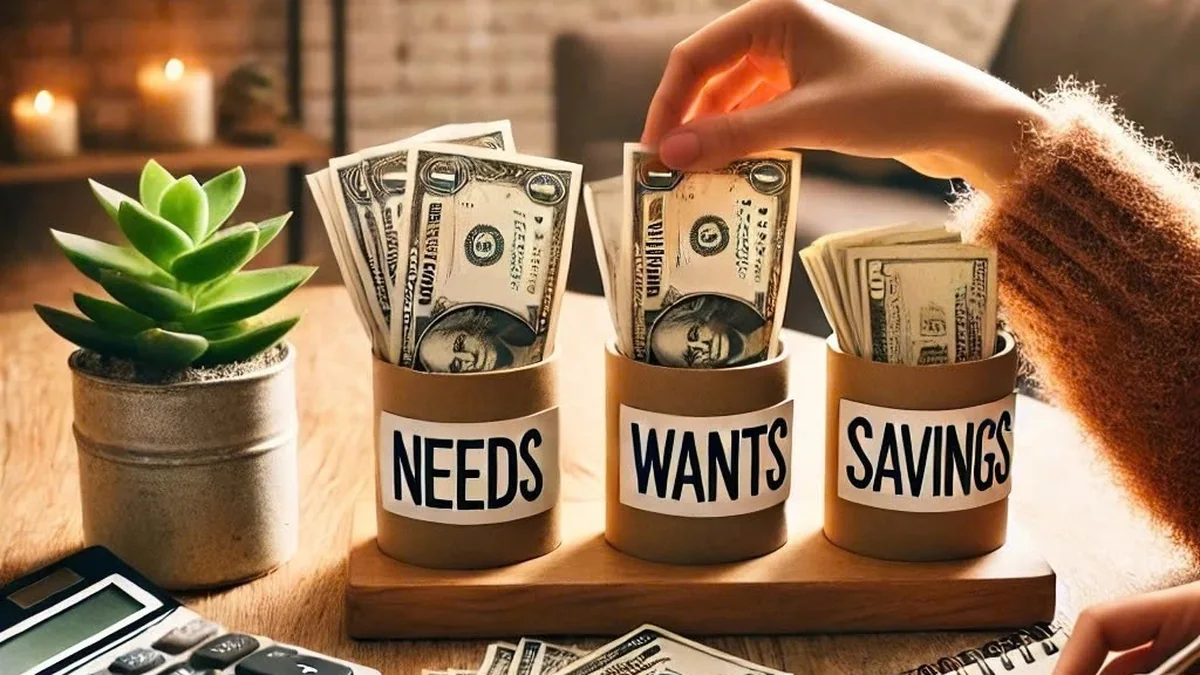
20% Thu nhập: Tiết kiệm, Tích sản & Trả nợ (Savings)
Đây là phần ngân sách giúp bạn chuẩn bị cho những tình huống bất ngờ và tiến gần hơn đến các mục tiêu tài chính dài hạn.
Bạn có thể sử dụng khoản tiền này để:
- Xây dựng quỹ dự phòng cho những tình huống như mất việc hoặc phát sinh chi phí y tế.
- Tiết kiệm cho các mục tiêu lớn như mua nhà, học tập hoặc khởi nghiệp.
- Trả thêm các khoản nợ có lãi suất cao, tùy theo điều kiện và kế hoạch trả nợ.
- Đầu tư vào những sản phẩm phù hợp với mục tiêu, thời hạn và mức độ chấp nhận rủi ro của bản thân.
Nếu chưa có quỹ dự phòng, hãy ưu tiên xây dựng khoản tiền đủ trang trải khoảng 3–6 tháng chi phí thiết yếu, điều chỉnh theo mức độ ổn định của thu nhập và trách nhiệm gia đình. Bạn chưa cần vội đầu tư khi nền tảng tài chính vẫn còn mong manh.
Đặc biệt, tiết kiệm và đầu tư không giống nhau. Tiết kiệm giúp bạn dành riêng một khoản tiền cho tương lai; đầu tư hướng đến khả năng tăng trưởng tài sản nhưng luôn đi kèm rủi ro mất vốn.
3. Ví dụ quản lý lương 20 triệu tại Hà Nội để vẫn đi du lịch 2 lần/năm
Giả sử bạn có thu nhập thực nhận 20 triệu đồng mỗi tháng. Cách phân bổ ngân sách tham khảo như sau:
| Nhóm chi tiêu | Tỷ lệ | Số tiền/tháng | Ví dụ hạng mục |
|---|---|---|---|
| Nhu cầu thiết yếu | 50% | 10.000.000đ | Tiền thuê nhà, ăn uống, điện nước, đi lại |
| Mong muốn cá nhân | 30% | 6.000.000đ | Cà phê, mua sắm, Quỹ Sinking Fund du lịch |
| Tiết kiệm & tích sản | 20% | 4.000.000đ | Quỹ dự phòng khẩn cấp, mua CCQ cổ phiếu |
| Tổng cộng | 100% | 20.000.000đ | Cân đối tròn dòng tiền mỗi tháng |
Bảng ngân sách chi tiết cho người độc thân sống tại Hà Nội
| Hạng mục chi tiêu | Số tiền/tháng | Nhóm ngân sách | Ghi chú thực tế |
|---|---|---|---|
| Tiền thuê nhà + dịch vụ | 4.500.000đ | Thiết yếu (50%) | Khung phổ biến 4–5 triệu tại các quận nội thành |
| Ăn uống dinh dưỡng | 3.500.000đ | Thiết yếu (50%) | Tự nấu kết hợp ăn ngoài có kiểm soát |
| Điện, nước, xăng xe, 4G | 2.000.000đ | Thiết yếu (50%) | Cố định hằng tháng |
| Gặp gỡ bạn bè, giải trí | 4.500.000đ | Mong muốn (30%) | Chi tiêu thoải mái không cảm giác tội lỗi |
| Quỹ du lịch (Sinking Fund) | 1.500.000đ | Mong muốn (30%) | 1.5 triệu × 12 tháng = 18 triệu đồng/năm |
| Tích sản chứng chỉ quỹ & dự phòng | 4.000.000đ | Tiết kiệm (20%) | Tự động trích ngay trong ngày nhận lương |
| Tổng cộng | 20.000.000đ | 100% | Kỷ luật phân bổ giúp cuộc sống thảnh thơi |
Nếu duy trì khoản tích lũy 4 triệu đồng mỗi tháng, sau một năm bạn sẽ dành được 48 triệu đồng, chưa tính lãi hoặc lợi nhuận đầu tư.
Con số này cho thấy việc tích lũy không nhất thiết phải bắt đầu bằng một khoản tiền lớn. Điều quan trọng là tạo được thói quen phân bổ tiền đều đặn và duy trì nó trong thời gian dài.
Dù vậy, nếu bạn đang phải chi 11 - 15 triệu đồng cho nhu cầu thiết yếu, hãy giảm tỷ lệ tiết kiệm rồi tăng dần khi thu nhập cải thiện hoặc chi phí giảm xuống.
4. Quy trình áp dụng vào thực tế cuộc sống
Biết cách chia tiền là bước đầu tiên. Để quy tắc 50/30/20 thực sự phát huy hiệu quả, bạn cần biến nó thành một thói quen quản lý tài chính.
Bước 1 — Theo dõi chi tiêu 30 ngày đầu tiên
Hãy sử dụng số tiền bạn thực sự nhận được sau thuế và các khoản khấu trừ, thay vì lấy mức lương trước thuế làm căn cứ. Nếu có thu nhập không cố định, bạn có thể lập ngân sách dựa trên mức thu nhập thận trọng và điều chỉnh khi có thêm tiền.
Bước 2 — Tự động chuyển tiền vào các tài khoản riêng
Chia các khoản chi thành ba nhóm: thiết yếu, mong muốn cá nhân và tiết kiệm hoặc trả nợ. Việc theo dõi sẽ giúp bạn nhận ra khoản nào đang chiếm tỷ trọng lớn và khoản nào có thể cắt giảm.
Bước 3 — Tạo tài khoản Sinking Fund du lịch riêng biệt
Thay vì chờ đến cuối tháng mới tiết kiệm, hãy chuyển trước khoản tiền dành cho mục tiêu tài chính sang một tài khoản riêng (áp dụng quy tắc 5 tài khoản ngân hàng). Sau đó, sử dụng phần ngân sách còn lại cho các nhu cầu và mong muốn cá nhân.
Bước 4 — Điều chỉnh linh hoạt theo từng giai đoạn
Bạn có thể dùng bảng tính, ứng dụng quản lý chi tiêu hoặc ghi chép trên điện thoại. Khi một nhóm chi tiêu gần chạm giới hạn, hãy cân nhắc điều chỉnh trước khi phát sinh thêm khoản chi mới.
5. Lời khuyên thực chiến từ Cố vấn Lâm Tuấn
Một người có thể kiếm được nhiều tiền nhưng vẫn gặp khó khăn tài chính nếu chi tiêu tăng nhanh theo thu nhập, thiếu quỹ dự phòng hoặc liên tục vay để đáp ứng nhu cầu trước mắt.
Ngược lại, người có thu nhập vừa phải vẫn có thể từng bước xây dựng nền tảng tài chính nếu biết kiểm soát chi tiêu, chuẩn bị cho rủi ro và kiên trì tích lũy.
Quy tắc 50/30/20 giúp bạn nhìn rõ mối quan hệ giữa thu nhập hiện tại và các mục tiêu tương lai. Khi đã duy trì được khoản tiền dư ổn định, bạn có thể tìm hiểu thêm về tiền gửi tiết kiệm, chứng chỉ quỹ hoặc những kênh đầu tư khác. Trước khi lựa chọn, hãy cân nhắc tính thanh khoản, phí, thời hạn sử dụng tiền và khả năng chấp nhận thua lỗ.
Đừng bắt đầu bằng câu hỏi: “Mình cần đầu tư vào đâu để có nhiều tiền hơn?”. Hãy bắt đầu bằng câu hỏi: “Mỗi tháng, mình thực sự giữ lại được bao nhiêu tiền, và khoản tiền đó đang phục vụ mục tiêu nào?”.
Câu Hỏi Thường Gặp (FAQ)
Lương 20 triệu ở Hà Nội có đủ chi trả cho 2 chuyến du lịch mỗi năm không?
Nếu tiền thuê nhà tại Hà Nội vượt quá 5 triệu thì cần điều chỉnh tỷ lệ thế nào?
Quỹ Sinking Fund khác gì với Quỹ dự phòng khẩn cấp?
Có nên dùng thẻ tín dụng để đặt vé máy bay và khách sạn du lịch?
Tải Bảng Tính Quản Trị Chi Tiêu Lương 20 Triệu Hà Nội
File Excel lập ngân sách chi tiết từng phong bì: Tiền trọ, ăn uống, quỹ Sinking Fund du lịch và danh mục tích sản tự động.
Nhà sáng lập FP Group & Lâm Tuấn Academy. Cựu chuyên gia phân tích tại VinaCapital & VPS. Khách mời chuyên gia trên truyền hình VTV Money và Giám khảo chuyên môn cuộc thi The Moneyverse.
Cấp 1: Phân Bổ Dòng Tiền & Quy Tắc 5 Tài Khoản Ngân Hàng
Học cách thiết lập hệ thống chuyển khoản tự động ngày nhận lương để luôn có dư 20% tích sản và đủ tiền đi du lịch mỗi năm.
Bài Viết Cùng Chuyên Đề
Đọc thêm các nghiên cứu và phân tích dòng tiền từ Cố vấn Lâm Tuấn
Công thức gốc giúp tự động hóa dòng tiền không cần ghi chép mỗi ngày.
Bài toán cân não giữa áp lực trả nợ mua nhà và thuê nhà linh hoạt tích sản.